Domain edii.de kaufen?
Wir ziehen mit dem Projekt
edii.de um.
Sind Sie am Kauf der Domain
edii.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain edii.de kaufen?
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **

Ähnliche Suchbegriffe für Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
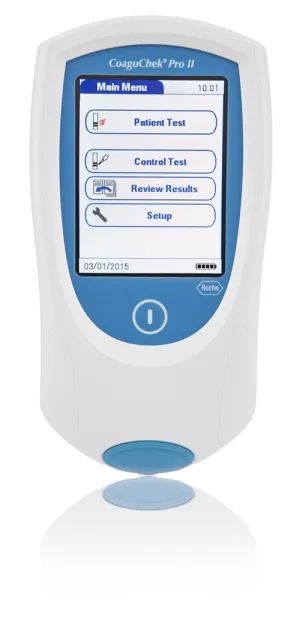
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
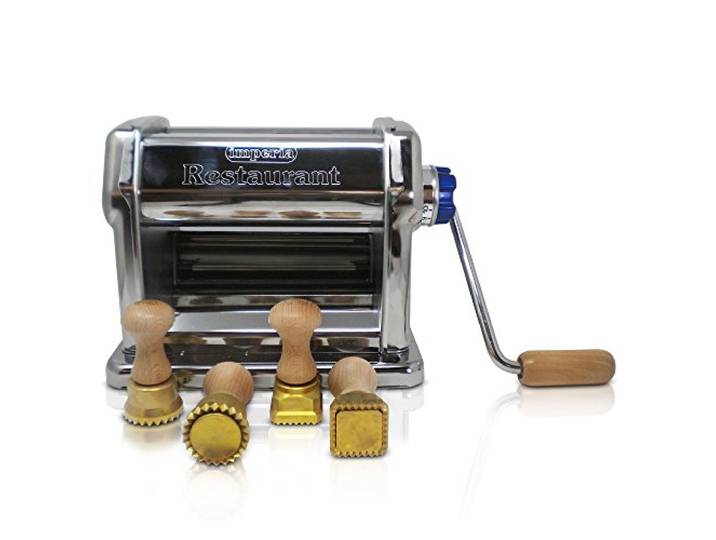
Imperia Bundle – Stufen Manuell Professionell in Stahl, Nudelmaschine robust und zuverlässig und 2 Formen Ravioli Ausstecher in Messing und Holz natur Made in ItalyImperia Bundle – Stufen Manuell Professionell in Stahl, Nudelmaschine robust und zuverlässig und 2 Formen Ravioli Ausstecher in Messing und Holz natur Made in Italy. Imperia Bundle: sfogliatrice Imperia manuell Profi Nudelmaschine Restaurant und 2 Formen Ravioli Ausstecher aus Messing und natürlichem Holz 1 Rund 50 mm und 1 quadratisch 45 x45 mm Profi-LL Typ Imperia manuell, Edelstahl in der ganzen Welt: eine echte Exzellenz des Made in Italy Angebot mit 2 Zubehör Ausstecher ein handgefertigtes Kunstwerk. Zubehör Ravioli 'LaGondola von höchster Qualität Favoriten von den Chef der besten Restaurants in Italien und im Ausland. für Chef und anspruchsvolle Enthusiasten Piu 'der hausgemachte Blätterteig. Ausstecher Ravioli mit Auswerfer mit Feder.. und der Teig nicht kleben. Farbe:Mehrfarbig595,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weitech - Ultraschall Vertreiber professionellProfessioneller Ultrasonenrepeller zum Schutz der Innenräume von Gebäuden, Schuppen, Fabriken, etc. gegen Nagetiere wie Ratten, Mäuse, Siebenschläfer, Marder. Wirkt auch gegen Fledermäuse sowie fliegende und kriechende Insekten. Schützt eine Fläche von bis zu 325 m2. bei einer maximalen Sendedistanz von 18 m. Bei bestimmten Einstellungen hörbar. Die elektronischen Vertreiber von WEITECH verwenden Ultraschall, um lästige Tiere fernzuhalten. Mit Ultraschall - manchmal vermengt mit hörbaren Tönen - und mit dauernd wechselnden Tonabfolgen zwingt man die ungebetenen Gäste das Gebiet zu verlassen. Die angepeilten Tiere werden weder verwundet noch getötet, sondern unter Anwendung umweltfreundlicher Methoden nur vertrieben. WEITECH verwendet keine Chemikalien noch Gifte. Die geschützte Fläche verkleinert sich deutlich, wenn der Raum mit weichen und/oder porösen Materialien ausgestattet ist Zahlreiche Einstellungsmöglichkeiten erhöhen die Effizienz des Gerätes. Energieverbrauch max. 0.4 Watt mit LED Leuchte Bestimmte Einstellungen erzeugen auch hörbare Töne. Maße Gerät: 16 x 9 x 9 cm85,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
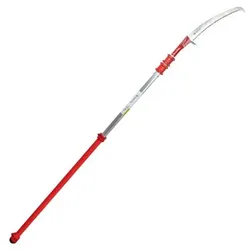
GYOKUCHO Teleskop-Astsäge professionellLeichtgewichtige Teleskop-Astsäge - bis zu 5,4 m erweiterbar - Für den professionellen Baumbeschnitt im Forstbetrieb. Auch geeignet für Arbeiten in einer Höhe von bis zu 7 bis 7,5 Metern Obstbaumpflege, Ast- und Baumbeschnitt Besonderheiten Verzahnung - induktionsgehärtet Die Induktionshärtung garantiert eine sehr lange Lebensdauer Mit Stoß- bzw. Untermesser zum Einkerben der Unterseite eines Astes, bevor Sie ihn durchsägen Mit Wechselklingen - Befestigung mittels Schraubverbindung "Softgrip" Kunststoffgriff TIPP: Reinigen Sie das Sägeblatt nach dem Gebrauch mit einem Tuch, damit kein Schmutz haften bleibt. Weitere Technische Daten Feinheit: sehr grob Längsschnitte: nein Querschnitte: ja Lieferumfang Teleskop Astsäge mit Stoß- bzw. Untermesser242,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **

Was versteht man unter Selbstbeteiligung?
Was versteht man unter Selbstbeteiligung? Selbstbeteiligung bezieht sich auf den Betrag, den eine Person im Voraus bezahlen muss, bevor ihre Versicherung in Kraft tritt. Dieser Betrag wird oft in Versicherungspolicen festgelegt und kann je nach Versicherungspaket variieren. Die Selbstbeteiligung dient dazu, die Versicherungskosten zu senken und die Versicherten dazu zu ermutigen, verantwortungsbewusst mit ihren Versicherungsleistungen umzugehen. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger sind die monatlichen Versicherungsprämien. **
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
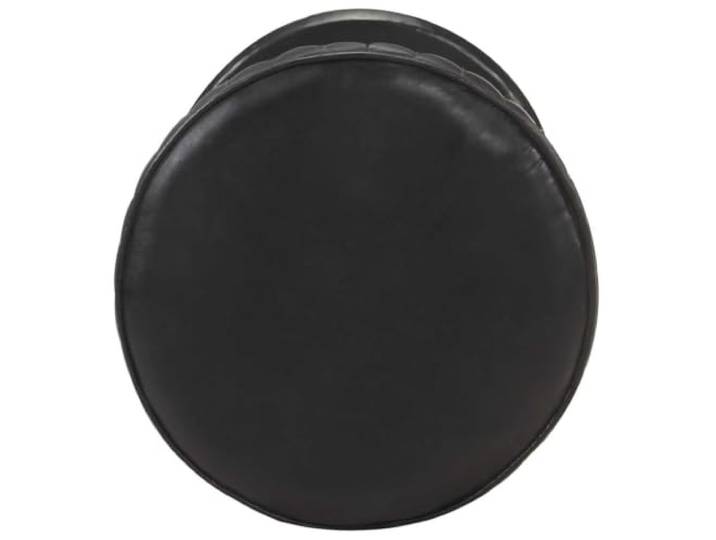
HKLGBVCR Barhocker aus echtem Leder, Schwarz, mit Fußstütze Echtes Leder, pulverbeschichteter Stahl, robust, einzigartiges Design, benutzerfreundlich, drinnen wie professionellHKLGBVCR Barhocker aus echtem Leder, Schwarz, mit Fußstütze Echtes Leder, pulverbeschichteter Stahl, robust, einzigartiges Design, benutzerfreundlich, drinnen wie professionell. Mit einer bemerkenswert weichen Echtleder-Sitzfläche bietet dieser Barhocker einen angenehmen Sitzkomfort, der sich harmonisch in Restaurants, Bars, Ihr Wohnzimmer oder Ihr Esszimmer zu Hause einfügt. Der pulverbeschichtete Stahlrahmen verleiht diesem Hocker außergewöhnliche Robustheit und lässt sich leicht verschieben, um sich an jedes Dekor anzupassen, von klassisch bis modern. Die integrierte Fußstütze bietet zusätzliche Unterstützung und ermöglicht eine entspannte und natürliche Sitzposition, ideal, um gesellige Momente rund um eine Theke oder einen hohen Tisch zu verlängern. Sein einzigartiges und klares Design, das den Charme von echtem Leder mit der Festigkeit von Stahl verbindet, macht diesen Hocker zu einem attraktiven visuellen Element, das das Ambiente in jedem Raum aufwertet. Dieser einfache und benutzerfreundliche Barhocker aus schwarzem Echtleder zeichnet sich durch seine Vielseitigkeit aus und eignet sich sowohl für Geschäfts- als auch für zu Hause ohne Kompromisse bei Stil oder Haltbarkeit. Farbe:Schwarz212,00 €*Versand: 13,17 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Imperia Bundle – Stufen Manuell Professionell in Stahl, Nudelmaschine robust und zuverlässig und 2 Formen Ravioli Ausstecher in Messing und Holz natur Made in ItalyImperia Bundle – Stufen Manuell Professionell in Stahl, Nudelmaschine robust und zuverlässig und 2 Formen Ravioli Ausstecher in Messing und Holz natur Made in Italy. Imperia Bundle: sfogliatrice Imperia manuell Profi Nudelmaschine Restaurant und 2 Formen Ravioli Ausstecher aus Messing und natürlichem Holz 1 Rund 50 mm und 1 quadratisch 45 x45 mm Profi-LL Typ Imperia manuell, Edelstahl in der ganzen Welt: eine echte Exzellenz des Made in Italy Angebot mit 2 Zubehör Ausstecher ein handgefertigtes Kunstwerk. Zubehör Ravioli 'LaGondola von höchster Qualität Favoriten von den Chef der besten Restaurants in Italien und im Ausland. für Chef und anspruchsvolle Enthusiasten Piu 'der hausgemachte Blätterteig. Ausstecher Ravioli mit Auswerfer mit Feder.. und der Teig nicht kleben. Farbe:Mehrfarbig595,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
-
Weitech - Ultraschall Vertreiber professionellProfessioneller Ultrasonenrepeller zum Schutz der Innenräume von Gebäuden, Schuppen, Fabriken, etc. gegen Nagetiere wie Ratten, Mäuse, Siebenschläfer, Marder. Wirkt auch gegen Fledermäuse sowie fliegende und kriechende Insekten. Schützt eine Fläche von bis zu 325 m2. bei einer maximalen Sendedistanz von 18 m. Bei bestimmten Einstellungen hörbar. Die elektronischen Vertreiber von WEITECH verwenden Ultraschall, um lästige Tiere fernzuhalten. Mit Ultraschall - manchmal vermengt mit hörbaren Tönen - und mit dauernd wechselnden Tonabfolgen zwingt man die ungebetenen Gäste das Gebiet zu verlassen. Die angepeilten Tiere werden weder verwundet noch getötet, sondern unter Anwendung umweltfreundlicher Methoden nur vertrieben. WEITECH verwendet keine Chemikalien noch Gifte. Die geschützte Fläche verkleinert sich deutlich, wenn der Raum mit weichen und/oder porösen Materialien ausgestattet ist Zahlreiche Einstellungsmöglichkeiten erhöhen die Effizienz des Gerätes. Energieverbrauch max. 0.4 Watt mit LED Leuchte Bestimmte Einstellungen erzeugen auch hörbare Töne. Maße Gerät: 16 x 9 x 9 cm85,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
GYOKUCHO Teleskop-Astsäge professionellLeichtgewichtige Teleskop-Astsäge - bis zu 5,4 m erweiterbar - Für den professionellen Baumbeschnitt im Forstbetrieb. Auch geeignet für Arbeiten in einer Höhe von bis zu 7 bis 7,5 Metern Obstbaumpflege, Ast- und Baumbeschnitt Besonderheiten Verzahnung - induktionsgehärtet Die Induktionshärtung garantiert eine sehr lange Lebensdauer Mit Stoß- bzw. Untermesser zum Einkerben der Unterseite eines Astes, bevor Sie ihn durchsägen Mit Wechselklingen - Befestigung mittels Schraubverbindung "Softgrip" Kunststoffgriff TIPP: Reinigen Sie das Sägeblatt nach dem Gebrauch mit einem Tuch, damit kein Schmutz haften bleibt. Weitere Technische Daten Feinheit: sehr grob Längsschnitte: nein Querschnitte: ja Lieferumfang Teleskop Astsäge mit Stoß- bzw. Untermesser242,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aserve Professionell Handballharz (100ml)Das Aserve Professional Handballharz (100 ml) ist das bekannte braune Naturharz mit extra starker Klebekraft.Es ist sowohl in 100-ml-Dosen als auch in 500-ml-Dosen erhältlich.Die Entfernung des Harzes gelingt einfach und schnell mit dem Aserve Harz Reinigungs-Spray.12,95 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Was versteht man unter Selbstbeteiligung?
Was versteht man unter Selbstbeteiligung? Selbstbeteiligung bezieht sich auf den Betrag, den eine Person im Voraus bezahlen muss, bevor ihre Versicherung in Kraft tritt. Dieser Betrag wird oft in Versicherungspolicen festgelegt und kann je nach Versicherungspaket variieren. Die Selbstbeteiligung dient dazu, die Versicherungskosten zu senken und die Versicherten dazu zu ermutigen, verantwortungsbewusst mit ihren Versicherungsleistungen umzugehen. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger sind die monatlichen Versicherungsprämien. **
-
Was bedeutet 500 Euro Selbstbeteiligung?
"Was bedeutet 500 Euro Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte 500 Euro aus eigener Tasche zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass der Versicherte einen Teil der Kosten selbst trägt und somit auch ein Interesse daran hat, Schäden zu vermeiden. Je höher die Selbstbeteiligung ist, desto geringer sind in der Regel die monatlichen Versicherungsbeiträge. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten im Schadensfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.